
Tahun depan saja, utang pemerintah yang jatuh tempo mencapai Rp 800,33 triliun. Jumlah ini tak termasuk beban bunga utang yang harus dibayar. Dalam Rancangan APBN 2025, pemerintah mengalokasikan Rp 552,9 triliun untuk membayar utang. Jumlah tersebut naik 10,8 persen dari outlook pembayaran utang 2024 yang sebesar Rp 499 triliun. Angka ini bahkan lebih besar dari rencama belanja subsidi tahun depan yang hanya Rp 309,1 triliun.
Pemerintah merancang APBN 2025 sebesar Rp 3.613 triliun dengan target penerimaan perpajakan mencapai Rp 2.490 triliun. Dengan utang dan bunga yang harus dibayar tahun depan mencapai lebih dari Rp 1.350 triliun, pemerintahan Prabowo tak bisa bermewah-mewah dalam membelanjakan anggaran. Untuk menambal deficit, pemerintah memang berencana menambah utang senilai Rp 775,9 triliun pada 2025. Utang baru ini pada dasarnya hanya akan menutup sebagain besar utang yang jatuh tempo.
Dengan kata lain, “Kita sebenarnya sudah masuk ke situasi gali lubang-tutup lubang. Tambahan utang digunakan untuk menutupi utang yang jatuh tempo, bukan untuk membiayai pembangunan,” tulis koran.tempo.co.
Salah satu penyebab kita terjebak dalam situasi ini adalah perilaku pemerintah sendiri. Pemerintah memberikan imbal hasil Surat Berharga Negara (SBN) yang relatif tinggi, yang berarti pemerintah mengeluarkan biaya lebih mahal untuk berutang. Pada periode pemerintahan Jokowi, misalnya, rata-rat suku bunga SBN mencapai 7,7 persen. Suku bunga instrument serupa di Thailand pada periode yang sama sebesar 2,7 persen, di Malaysia 4 persen, di Filipina 5,3 persen, dan di Vietnam 6 persen. Padahal negara-negara tersebut juga menghadapi risiko global yang sama.
SBN merupakan andalan pemerintah dalam menarik utang baru. Dari komposisi utang pemerintah hingga Juli 2024 yang mencapai Rp 8.502,69 triliun, sebanyak 70,49 persen utang berasal SBN domestic, 17,27 persen dari SBN valas, dan sisanya dari pinjaman. Utang baru pada tahun depan sebesar Rp 775,9 triliun sebagian besar juga berupa SBN.
*Data Bank Indonesia*
Berikut Siaran Pers dari Bank Indonesia Tanggal 14 Oktober 2024.
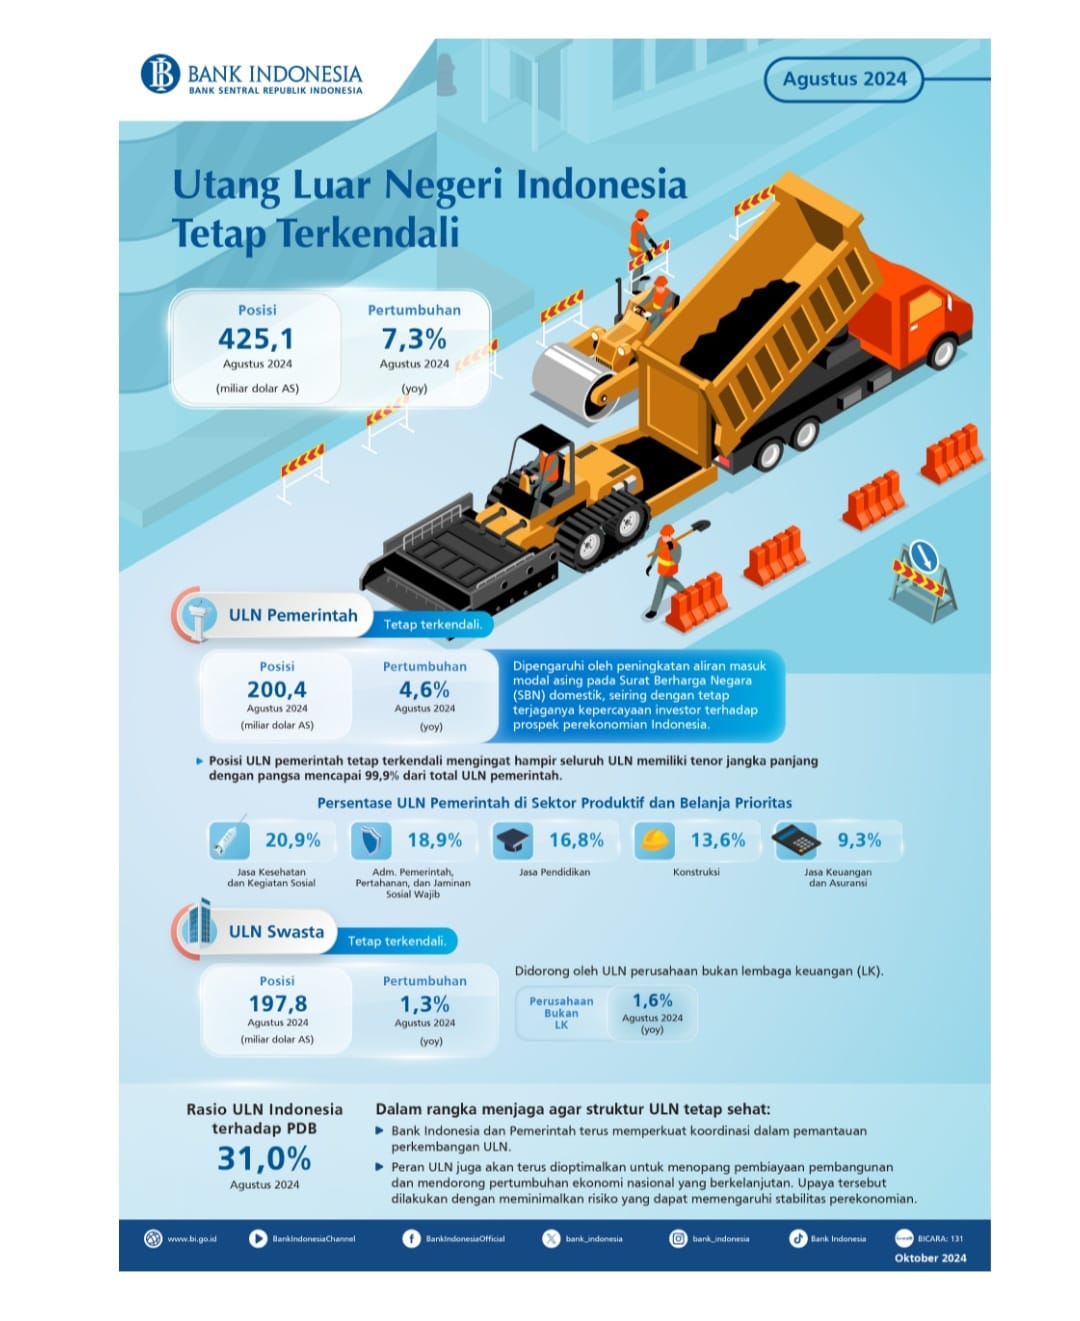
Utang Luar Negeri (ULN) Indonesia pada Agustus 2024 tetap terkendali. Posisi ULN Indonesia pada Agustus 2024 tercatat sebesar 425,1 miliar dolar AS, atau secara tahunan tumbuh sebesar 7,3%. Perkembangan ULN tersebut bersumber dari sektor publik dan sektor swasta. Posisi ULN Agustus 2024 juga dipengaruhi oleh faktor pelemahan mata uang dolar AS terhadap mayoritas mata uang global, termasuk Rupiah.
ULN pemerintah tetap terkendali. Posisi ULN pemerintah pada Agustus 2024 sebesar 200,4 miliar dolar AS, atau tumbuh sebesar 4,6% (yoy), lebih tinggi dari pertumbuhan pada Juli 2024 sebesar 0,6% (yoy). Perkembangan ULN tersebut terutama dipengaruhi oleh peningkatan aliran masuk modal asing pada Surat Berharga Negara (SBN) domestik, seiring dengan semakin terjaganya kepercayaan investor terhadap prospek perekonomian Indonesia. Sebagai salah satu instrumen pembiayaan APBN, pemanfaatan ULN terus diarahkan untuk mendukung pembiayaan sektor produktif serta belanja prioritas guna menjaga momentum pertumbuhan ekonomi. ULN pemerintah tetap dikelola secara hati-hati, kredibel, dan akuntabel untuk mendukung belanja, antara lain pada Sektor Jasa Kesehatan dan Kegiatan Sosial (20,9% dari total ULN pemerintah); Administrasi Pemerintah, Pertahanan, dan Jaminan Sosial Wajib (18,9%); Jasa Pendidikan (16,8%); Konstruksi (13,6%); serta Jasa Keuangan dan Asuransi (9,3%). Posisi ULN pemerintah tetap terkendali mengingat hampir seluruh ULN memiliki tenor jangka panjang dengan pangsa mencapai 99,9% dari total ULN pemerintah.